
トップページへ・「アベノミクスを考える」の目次へ
前のページへ
バブル崩壊以降、日銀は金利を下げ続けて景気を回復させようとしてきましたが、あまり効果がありませんでした。そこで登場したのが、日銀黒田総裁の「異次元緩和」です。
「異次元緩和」の内容は、インフレターゲットを導入したこと、金利の操作によってお金の量を増やすのではなく、日銀が国債等を購入することによっておカネの量…具体的にはマネタリーベース…を直接増やす、ということです。そして、そのおカネが市中に流通することによって、経済が活発になる、あるいはインフレになる、はずでした。
ところが、「第2章 アベノミクスで何が変わったか」で見てきたように「マネタリーベース」を増やしても、インフレは起きなかったし、どうやら経済活動が著しく活発になったとは言えないようなのです。
実は、「マネタリーベース」は市中に流通する通貨そのものではないのです。
マネタリーベースとは「流通現金+日銀当座預金」であり、「流通現金」はまさに市中で流通している現金ですが、日銀当座預金は市中に流通している、とは言えないでしょう。
市中に流通しているおカネは「マネーストック」と言い、「流通現金+預金」です。そしてどういう種類の預金をマネーストックに含めるかによって、いくつかの種類があります。
マネタリーベースの増加はすなわちマネーストックの増加ではないのです。流通現金が増えれば、マネタリーベースもマネーストックも増えますが、日銀当座預金が増えても、マネーストックは直接的には増えません。
「論より証拠」マネーストックの推移を見てみましょう。
M1、M2、M3はマネーストックの種類ですが、この違いはここでは関係ありません。ほとんど同じように推移しています。
「マネタリーベースの推移」を再掲します。
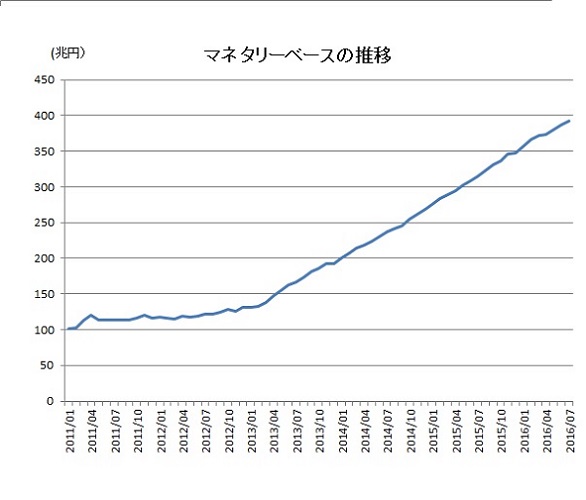
マネタリーベースが2013年4月以降、急激に増えているのに対し、マネーストックの増加率には変化がみられません。
具体的な数字で言うと、2013年3月のマネタリーベースは146兆円、マネーストックM1は552兆円でした。それに対して2016年3月はマネタリーベースが376兆円、マネーストックM1が643兆円です。この間のマネタリーベースの増加額は230兆円に対してマネーストックの増加は91兆円にすぎません。
マネーストックが増えるのは、銀行が貸出を増やすからです。かつては、マネタリーベースが増えるとマネーストックが増える、ということがあったのですが、バブル崩壊以後、そういう関係が見られなくなりました。

このグラフはこちら↓のサイトから転載しました。
http://www.setsuyaku-lifeplan.com/shisan-column/14/09.html
このグラフの出所はリチャード・クー著「バランスシート不況下の世界経済」のようです。正直に申し上げますが、小生はこの本はまだ読んでいません。
日銀の黒田総裁は、マネタリーベースが増えても、マネーストックは増えない、ということは、認識していたようです。下の記事をご覧ください
ついにギブアップ…黒田総裁がアベノミクスの失敗“認めた”
日刊ゲンダイ 2016年2月24日
それはさておき、記事を読めば分かるように、日銀黒田総裁の発言は<マネタリーベースそのもので直ちに物価、あるいは予想物価上昇率が上がっていくということではない>というもの。2016年2月23日の衆院財務金融委員会で、民主党の玉木雄一郎議員に答えての発言です。
すでに見てきましたように、マネタリーベースをふやしてもマネーストックは増えないのですから、それだけでは通貨の供給は増えません。ということはインフレ=通貨価値の下落は起きない。
小生は、マネタリーベースとマネーストックの違いをはっきり認識していなかったため、マネタリーベースが増えると通貨が増える、と誤解していたのですが、日銀総裁ともなればこういう初歩的な間違いはしないでしょう。
注目すべきは、<マネタリーベースそのもので…予想物価上昇率が上がっていくということではない>という部分です。実は玉木氏の質問も<マネタリーベースを増やすと期待インフレ率が上がるというのが異次元緩和の一つの大きな前提、根拠になる考え方だったと思うが、今もなおそう信じているのか>というものでした。
物価と予想物価上昇率(=期待インフレ率)とは違います。物価については説明の必要はないでしょう。期待インフレ率は、経済主体…消費者や企業、市場関係者(投資家等)などが予想するインフレ率です。両者は別物です。だから、マネタリーベースが増えて物価は現実には上昇しなくても、予想物価上昇率は上がることもある、マネタリーベースが増えれば物価は上がる、と人々が…たとえそれが間違いであっても…信じていれば。
第1章でみましたように、アベノミクスの金融政策の根幹は、人々の予想をデフレからインフレに変えることです。日銀がインフレ目標を設定し、その目標を達成する手段を明示すれば、人々はインフレになると予想する。そうすれば実際にインフレになり、デフレスパイラルから脱け出して景気が回復する、ということです。
だとすれば、マネタリーベースを増やせば物価が上昇する、あるいは予想物価上昇率が上昇するかどうか、というのは理論的には根拠がなくてもいい、と言えます。
そういう意味では、<マネタリーベースそのもので直ちに物価、あるいは予想物価上昇率が上がっていくということではない>としても、玉木氏のいうように<異次元緩和の理論の根幹、支柱がポキンと折れた>ということではありません。もともとそんな理論の根幹、支柱などなかったのですから。
ただ、理論的根拠があったほうがいいことはいいでしょう。そのほうが政策の説得力が増し、それだけ人々の予想が確かなものになりますから。
リンク大歓迎!
このWebサイトはリンクフリーです。